Hoy daremos continuidad a la transcripción del informe del Tribunal de Cuentas, que auditó a Santa Cruz Puede SAU y generó un dictamen sobre las graves irregularidades que encontraron los inspectores en la administración contable de esta sociedad del gobierno.
Hoy daremos continuidad a la transcripción del informe del Tribunal de Cuentas, que auditó a Santa Cruz Puede SAU y generó un dictamen sobre las graves irregularidades que encontraron los inspectores en la administración contable de esta sociedad del gobierno.
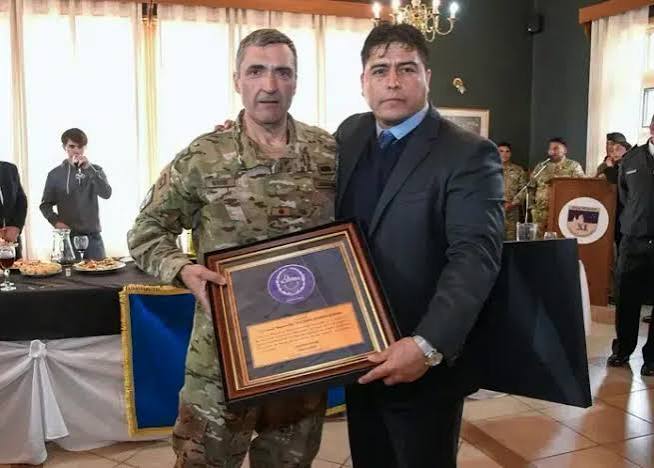
Claudio Vidal junto a El presidente de Santa Cruz Puede S.A.U., Gustavo Sívori -
(Por: Rubén Lasagno) – (Informe V) – Hoy daremos continuidad a la transcripción del informe del Tribunal de Cuentas, que auditó a Santa Cruz Puede SAU y generó un dictamen sobre las graves irregularidades que encontraron los inspectores en la administración contable de esta sociedad del gobierno.
Las mismas van desde manejos oscuros con la facturación de servicios que no se registraron, falta de ubicación de los bienes reparados, pasajes pagos a personas que no tienen vinculación con la SAU, bienes que no están inventariados y son enviados al taller y la factura no tiene documentación respaldatoria de los arreglos realizados o directamente no forman parte de la SAU, hasta saldos que no han sido rendidos y cuentas bancarias que no se condicen con los registros que debiera presentar la sociedad.
A continuación transcribimos otro tramo correspondiente a las observaciones generadas por el equipo auditor, mediante el V informe que producimos, debido a la enorme extensión del informe de auditoría.
Facturación y registros bancarios
Se apreció que no contaban con nota de solicitud o documento administrativo similar que permita identificar la necesidad de adquisición, el área requirente, unidad de negocio involucrada, acta de recepción y principalmente el destino o utilización que tendrán los bienes adquiridos.
OPI Santa Cruz|Informe Especial
AUDITORÍA PÚBLICA
TRIBUNAL DE CUENTAS: LOS MAYORES DESTINATARIOS DE PAGOS
Distribución de fondos por proveedor según comprobantes y facturas rendidas sobre un total de $181.402.007.
1. JS CONSTRUCCIONES S.A.S.$110.033.528 (60,7%)
2. JARA GASTON ALBERTO$31.000.000 (17,1%)
3. LUMOSTAR S.R.L.$14.478.446 (8,0%)
4. CALAFATE ENERGY S.R.L.$3.600.448 (2,0%)
5. BEHM ENRIQUE OSVALDO$3.238.081 (1,8%)
OTROS (16 PROVEEDORES SUMADOS)$10.046.710 (5,5%)
60,7% EN 1 EMPRESA
JS Construcciones ($110 M)
85,7% EN TOP 3
Solo 3 firmas concentran $155,5 M
$181.402.007
Total verificado en comprobantes
Fuente: Tribunal de Cuentas de la Provincia de Santa Cruz.Gráfico: Redacción OPI Santa Cruz
Por lo expuesto, se requirió al Presidente de SCP S.A.U. informar y remitir la documentación respaldatoria que permita verificar el motivo de la adquisición.
Entre la documentación suministrada se apreció proforma “Pro-F02” de la firma Elite Truck S.A., de fecha 28/11/2025, la cual describe: “Mercedes Benz Sprinter Furgon Térmico con equipo de frio – DOM. HUX 668”. El monto total de la operación asciende a PESOS CUARENTA Y CUATRO MILLONES CON 00/100 ($44.000.000,00), bajo las siguientes condiciones de pago:
Pago al contado: PESOS DIECIOCHO MILLONES CON 00/100 ($18.000.000,00). El cual fue transferido el 02/12/25, según comprobante de transferencia desde la cuenta N° 120081/9-045 del Banco Hipotecario.
Saldo financiado: PESOS VEINTISEIS MILLONES CON 00/100 ($26.000.000,00), instrumentado en cinco (5) documentos de PESOS CINCO MILLONES DOSCIENTOS MIL CON 00/100 ($5.200.000,00) cada uno, con vencimiento del primer pago el 02/01/2026 y cuotas mensuales consecutivas hasta su cancelación.
Por lo expuesto, se solicitó a la empresa solicitar a la firma Elite Truck SA la emisión de la Factura correspondiente, que detalle el bien/servicios prestados. Asimismo, adjuntar los pagos realizados hasta la fecha del presente informe.
Obraba Factura A N° 0002-00001313 (11/12/2025), de la razón social Grupo Oberto S.R.L., con domicilio en Mansilla Gral. Lucio Victorio 432/ Villa Valeria – Cordoba, por productos: “pala frontal MO 160PM F, cargador de bolsón, módulo de acople” por un total de PESOS DIECISIETE MILLONES TRESCIENTOS CUARENTA Y OCHO MIL QUINIENTOS CON 00/100 ($17.348.500), cuya cancelación se realizó vía transferencia de la cuenta N° 120081/9-045 del Banco Hipotecario.
Respecto a dicha adquisición no obraba acta de entrega de los bienes adquiridos y alta patrimonial.
Por lo expuesto se solicitó a los responsables, remitir la documentación correspondiente.
Obraba Factura A N° 00002-00000121 (28/11/2025) de la razón social Don Atilio S.A.S., con domicilio comercial en El Chaltén, en concepto de alojamiento con desayuno, cancelado vía transferencia de la cuenta N° 120081/9-045 del Banco Hipotecario. Si bien durante la inspección, informaron que el gasto fue realizado por el Presidente de la empresa, el trámite no contaba con acta de reconocimiento o alguna otra documentación que justifique dicho gasto. Por lo expuesto, se solicitó al responsable informar y remitir la documentación de respaldo.
Tras analizar los movimientos registrados en el Libro Banco de la Cuenta Corriente Nº 120081/9 (Banco Hipotecario) del mes de diciembre de 2025, esta auditoria pudo apreciar la existencia de numerosos débitos y pagos bancarios que no contaban con su respectivo respaldo documental. Al cotejar el libro banco de dicha cuenta con el extracto bancario respectivo, se pudo apreciar, que gran parte de los débitos, correspondían a gastos como: impuesto al débito tasa general, comisión transferencia, impuesto ley 25413, IVA DF, y Sircreb Santa Cruz. Más allá de lo expuesto, se apreció la existencia de otras erogaciones sin poder definir concepto o detalle de dichos débitos/pagos. Lo expuesto queda reflejado en el siguiente cuadro:
FECHA
DETALLE S/ LIBRO BANCO
IMPORTE TOTAL
17/12/2025
Pago FC A 01-0146 Alquiler (Fo. Pes. SJ)
$ 2.900.000,01
18/12/2025
Pago Fc A 05-3662 Pago Ferretería (Marcia Sepunar)
$ 151.625,00
30/12/2025
Pago Fc A 10-0270 Gts Ferreteria (Javier Aguilar)
$ 145.708,91
TOTAL
$ 3.197.333,92
Al respecto se pudo concluir que, durante el mes de diciembre 2025, Santa Cruz Puede S.A.U. devengó erogaciones por un total de PESOS CUATROCIENTOS DIECISÉIS MILLONES OCHOCIENTOS SESENTA Y SIETE MIL DOSCIENTOS VEINTISIETE CON 84/100 ($416.867.227,84), de los cuales se encontraban debidamente documentadas PESOS CUATROCIENTOS TRECE MILLONES SEISCIENTOS SESENTA Y NUEVE MIL OCHOCIENTOS NOVENTA Y TRES CON 92/100 ($413.669.893,92), quedando pendiente de respaldo documental un remanente de PESOS TRES MILLONES CIENTO NOVENTA Y SIETE MIL TRESCIENTOS TREINTA Y TRES CON 92/100 ($3.197.333,92).
Por lo expuesto, se requirió al Presidente de SCP S.A.U. remitir la documentación que permita identificar los conceptos de dichas erogaciones
Informe Final:
Visto y analizado el descargo producido por el Secretario Ejecutivo de Santa Cruz Puede S.A.U. (SCP S.A.U.), en relación a las erogaciones efectuadas en el mes de diciembre de 2025, esta Auditoría considera pertinente realizar las siguientes consideraciones:
En relación al Acta de Reconocimiento de gastos, de fecha 01/12/25, en la cual se dejó constancia de los gastos efectuados por el sector administrativo de la empresa, en concepto de compra de pasaje aéreo, si bien la diferencia detectada por esta Auditoría por la suma de PESOS TREINTA Y NUEVE MIL NOVECIENTOS NOVENTA Y NUEVE CON 20/100 ($39.999,20), fue reintegrada mediante caja chica, según lo establecido en el “Acta de reintegro por gastos”, de fecha 20/05/2026, adjunta a fs. 640, se comunicó que el viaje fue realizado por el Sr. Eugenio Fernando GRELA, sin vínculo laboral vigente con SCP S.A.U., conforme los registros de esta Auditoría. En este sentido, se informó que el viaje fue realizado “en representación de los intereses comerciales de la empresa con el objeto de mantener reuniones con potenciales clientes y actores vinculados al desarrollo de actividades comerciales”, no obstante, el responsable no adjunta contrato que vincule al Sr. Eugenio Fernando GRELA con SCP S.A.U., como así tampoco documento legal mediante el cual se lo autorice a representar y actuar en nombre de la empresa.
En lo que respecta a la Factura C N° 0001-00000063 (09/12/2025) de Quinteros Néstor Javier, en concepto de reparación y mantenimiento de cuatriciclo Yamaha grizzly 700; facturas tipo “C” N° 0002-00000494 (11/12/2025), N° 0002-00000492 (05/12/2025), y N° 0002-00000493 (05/12/2025) de Rodríguez Leandro Amauri, relacionadas al mantenimiento y reparación de varios vehículos; yFacturas C N° 0001-00000184 (10/12/2025) y 0001-00000185 (10/12/2025), de la razón social El Refugio Moto Club, correspondiente a baterías, filtros varios, aceites, líquidos refrigerantes y líquidos de freno, advirtiendo esta Auditoría que los vehículos destino de las adquisiciones no se encontraban identificados, el responsable adjunta únicamente copia simple e incompleta de “Anexo 1 Bienes Ajenos ubicados en el Obrador Central Austral Construcciones S.A.” de fecha 12 de noviembre de 2025, donde se identifican vehículos y maquinarias varias, cuya titularidad no corresponde a SCP S.A.U.. En este aspecto, el responsable omite informar la necesidad de contratación y bajo qué concepto está disponiendo la empresa de los rodados. Del mismo modo, no se identifican correctamente los vehículos objeto de mantenimiento, reparación y destino de los insumos adquiridos. Finalmente, se verificó que los vehículos enumerados en el Anexo 1 citado ut supra, no se encontraban incorporados en la “Planilla de bienes inventariables” remitida por el Ing. Manuel J. GIL, en su descargo vinculado a las observaciones del área Patrimonio.
Conforme la documentación exhibida por la empresa, durante el mes de enero, Santa Cruz Puede S.A.U. devengó erogaciones por la suma total de PESOS TRESCIENTOS OCHENTA Y DOS MILLONES DOSCIENTOS SETENTA Y TRES MIL SEISCIENTOS CUARENTA Y TRES CON 33/100 ($382.273.643,33) de las cuales se registraron pagos por PESOS TRESCIENTOS SETENTA Y SIETE MILLONES QUINIENTOS NOVENTA Y SIETE MIL QUINIENTOS TREINTA Y UNO CON 34/100 ($377.597.531,34).
Conforme la documentación exhibida por la empresa, durante el mes de febrero y hasta la fecha de realización de la auditoría presencial, Santa Cruz Puede S.A.U. devengó erogaciones por la suma total de PESOS TRESCIENTOS CINCUENTA Y CUATRO MILLONES TRESCIENTOS VEINTITRES MIL OCHOCIENTOS SESENTA Y SIETE CON 24/100 ($354.323.867,24), de las cuales se registraron pagos por PESOS TRESCIENTOS CINCUENTA Y DOS MILLONES SETECIENTOS CUARENTA MIL CIENTO OCHENTA Y UNO CON 24/100 ($352.740.181,24).
Al respecto, del análisis de la documentación respaldatoria de los meses de enero y febrero de 2026, esta auditoria consideró necesario formular las siguientes consideraciones:
AGROCALAFATE S.A.S.
Primer Informe:
En el marco de la auditoría presencial, se examinaron las facturas tipo “A” correspondientes a la firma Agrocalafate S.A.S., CUIT Nº 33-71902644-9, inicio de actividades: 01/07/2025, por un total de PESOS OCHO MILLONES SEISCIENTOS OCHENTA Y UN MIL SETECIENTOS CINCUENTA CON 00/100 ($8.681.750,00), las cuales se detallan a continuación:
Fecha
Comprobante
Razón Social
Detalle
Monto
4/12/2025
FC A 0001-00000003
AGROCALAFATE SAS
Análisis de suelo proyecto tambo
$ 1.815.000,00
9/1/2026
FC A 0001-00000008
AGROCALAFATE S.A.S.
Servicio de asesoramiento instalación planta alimento balanceado
$ 2.662.000,00
18/2/26
FC A 0001-00000010
AGROCALAFATE S.A.S.
Reparación de maquinaria agrícola
$ 4.204.750,00
$ 8.681.750,00
Observaciones:
Respecto de los servicios vinculados a las facturas A Nº 0001-00000003, en concepto de “Análisis de suelo proyecto tambo”, y Nº 0001-00000008, en concepto de “servicio de asesoramiento instalación planta alimento balanceado”, no se verificó documentación respaldatoria que permita identificar la necesidad de contratación, el área requirente, unidad de negocio involucrada como así tampoco la efectiva prestación de los mismos.
Respecto de la factura A Nº 0001-00000010, en concepto de “reparación de maquinaria agrícola”, se advirtió que lo descripto resultaba genérico, sin identificar la maquinaria objeto de la reparación. No se detallaban sus características, tales como: marca, número de modelo, serie, número de legajo (o inventario), entre otros datos que permitan individualizar el bien. Del mismo modo, tampoco se identificaba el alcance de las tareas de reparación realizadas.
Por lo expuesto, se requirió al Presidente de SCP S.A.U., informar y remitir la documentación respaldatoria de los servicios adquiridos. En relación a la factura A Nº 0001-00000010, se requirió identificar la maquinaria agrícola objeto de la reparación, debiendo establecer su titularidad, marca, modelo, número de serie, y cualquier otro dato que permita individualizarla correctamente. Asimismo, se requirió detallar las tareas realizadas, anexando presupuestos, informes técnicos, órdenes de trabajo y toda documentación que acredite el trabajo realizado.
Finalmente, se requirió, de corresponder, remitir la correspondiente constancia de alta patrimonial de la maquinaria agrícola. (Agencia OPI Santa Cruz)